Finance
19 Sep, 2026
316 views
Emergency Fund क्या है? ₹50 हजार, ₹1 लाख और ₹5 लाख कमाने वालों को कितना पैसा अलग रखना चाहिए?
अचानक नौकरी जाने, बीमारी, कारोबार में नुकसान या किसी बड़े जरूरी खर्च की स्थिति में Emergency Fund आर्थिक सहारा देता है। जानिए आपकी कमाई के हिसाब से नहीं बल्कि आपके जरूरी मासिक खर्च के हिसाब से कितना Emergency Fund होना चाहिए।
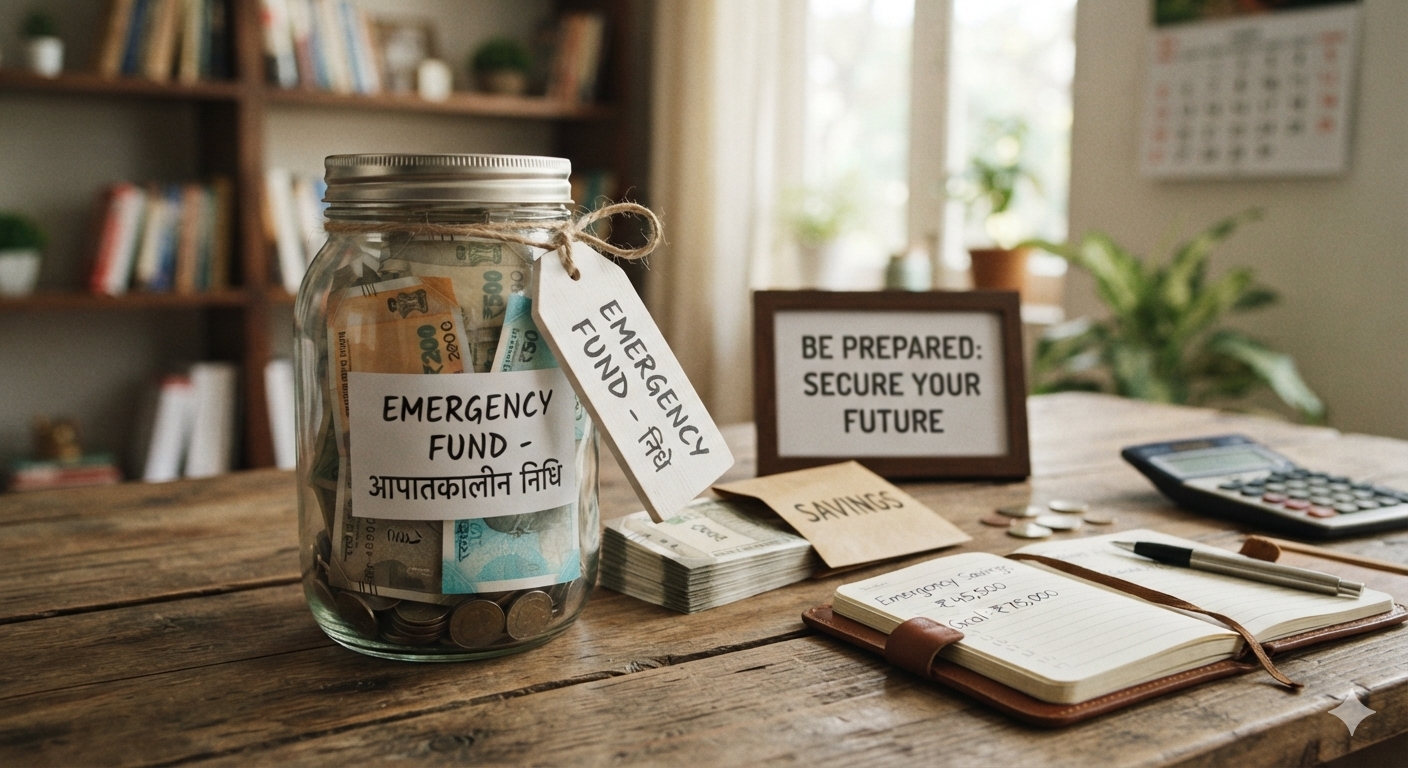
Emergency Fund आखिर होता क्या है?
हमारी जिंदगी में कई ऐसे खर्च अचानक सामने आ सकते हैं जिनकी पहले से योजना नहीं होती।
अचानक नौकरी चली जाए, बिजनेस में कुछ महीनों के लिए कमाई घट जाए, घर में कोई जरूरी मरम्मत करनी पड़े या कोई बड़ा अनिवार्य खर्च आ जाए—ऐसी स्थिति में अगर आपके पास अलग से पैसा नहीं है तो आपको क्रेडिट कार्ड, पर्सनल लोन या दोस्तों-रिश्तेदारों से पैसे लेने पड़ सकते हैं।
इसी तरह की परिस्थितियों के लिए अलग रखे गए पैसे को Emergency Fund कहा जाता है।
इसका उद्देश्य पैसा कमाना नहीं, बल्कि मुश्किल समय में आपकी आर्थिक स्थिति को संभालना है।
---
Emergency Fund कितना होना चाहिए?
Emergency Fund तय करने का सबसे सही तरीका केवल आपकी salary देखकर नहीं है।
मान लीजिए एक व्यक्ति ₹50,000 महीना कमाता है और उसका जरूरी खर्च ₹25,000 है।
दूसरा व्यक्ति ₹1 लाख कमाता है, लेकिन उसका जरूरी खर्च ₹70,000 है।
ऐसे में दोनों के लिए समान Emergency Fund रखना जरूरी नहीं होगा।
इसलिए एक आसान तरीका है:
Emergency Fund = जरूरी मासिक खर्च × 3 से 6 महीने
अगर आपकी income नौकरी पर निर्भर है या घर की आर्थिक जिम्मेदारी ज्यादा है, तो इससे बड़ा reserve रखने पर भी विचार किया जा सकता है।
---
₹50,000 महीने कमाने वाले को कितना Emergency Fund रखना चाहिए?
मान लीजिए आपकी monthly income ₹50,000 है।
आपके जरूरी खर्च कुछ इस तरह हैं:
- घर का खर्च: ₹12,000
- किराया/होम लोन: ₹10,000
- राशन और बिजली: ₹5,000
- बच्चों/परिवार का जरूरी खर्च: ₹4,000
- यात्रा और दूसरे आवश्यक खर्च: ₹4,000
कुल जरूरी खर्च = ₹35,000 प्रति माह
अब 6 महीने का Emergency Fund:
₹35,000 × 6 = ₹2.10 लाख
इस व्यक्ति के लिए करीब ₹2–2.5 लाख का emergency reserve एक practical target हो सकता है।
ध्यान दें कि इसमें vacation, shopping, entertainment और दूसरे गैर-जरूरी खर्च शामिल करना जरूरी नहीं है।
---
₹1 लाख महीने कमाने वाले को कितना Emergency Fund रखना चाहिए?
अब मान लीजिए आपकी monthly income ₹1 लाख है।
जरूरी खर्च:
- घर/किराया: ₹25,000
- राशन और utilities: ₹12,000
- बच्चों की पढ़ाई: ₹10,000
- EMI: ₹15,000
- अन्य जरूरी खर्च: ₹8,000
कुल जरूरी खर्च = ₹70,000
6 महीने का Emergency Fund:
₹70,000 × 6 = ₹4.20 लाख
इस स्थिति में लगभग ₹4–5 लाख का emergency reserve रखने का लक्ष्य बनाया जा सकता है।
यहाँ एक महत्वपूर्ण बात है—₹1 लाख कमाने वाले व्यक्ति को केवल इसलिए ₹6 लाख emergency fund रखना जरूरी नहीं है कि उसकी salary ज्यादा है। वास्तविक जरूरत उसके essential expenses और income stability पर निर्भर करेगी।
---
₹5 लाख महीने कमाने वाले को कितना Emergency Fund रखना चाहिए?
अब बात करते हैं ₹5 लाख महीने की income वाले व्यक्ति की।
मान लीजिए उसके जरूरी monthly expenses ₹2 लाख हैं।
तो 6 महीने का calculation होगा:
₹2 लाख × 6 = ₹12 लाख
इसलिए उसकी जरूरत करीब ₹12 लाख के आसपास हो सकती है।
अगर उसकी income business, commission या किसी volatile source से आती है, तो वह इससे ज्यादा reserve रखने पर विचार कर सकता है।
यानी यहां भी नियम वही है:
Income बड़ी है तो Emergency Fund अपने आप बड़ा नहीं होता; जरूरी खर्च और income की stability ज्यादा महत्वपूर्ण है।
---
तीनों का आसान उदाहरण
Monthly Income| जरूरी मासिक खर्च| 3 महीने का Fund| 6 महीने का Fund
₹50,000| ₹35,000| ₹1.05 लाख| ₹2.10 लाख
₹1 लाख| ₹70,000| ₹2.10 लाख| ₹4.20 लाख
₹5 लाख| ₹2 लाख| ₹6 लाख| ₹12 लाख
ये केवल उदाहरण हैं। वास्तविक रकम आपके खर्च, नौकरी/बिजनेस की स्थिरता, परिवार की जिम्मेदारियों और मौजूदा बचत के अनुसार अलग हो सकती है।
---
Emergency Fund कहां रखना चाहिए?
Emergency Fund का पहला उद्देश्य सुरक्षा और liquidity है।
इसलिए इसे ऐसी जगह रखना चाहिए जहां जरूरत पड़ने पर पैसा आसानी से उपलब्ध हो।
उदाहरण के तौर पर व्यक्ति अपनी स्थिति के अनुसार:
- Savings account
- Sweep/Flexi deposit जैसी सुविधाएं
- Short-term, relatively liquid instruments
पर विचार कर सकता है।
Emergency Fund को ऐसे निवेश में रखना उचित नहीं माना जाता जहां पैसे निकालने में समय लगे या market movement के कारण रकम में बड़ा उतार-चढ़ाव हो सकता है।
Emergency Fund और Investment Fund अलग चीजें हैं।
---
क्या Emergency Fund से SIP करनी चाहिए?
Emergency Fund का उद्देश्य wealth creation नहीं है।
अगर किसी व्यक्ति ने emergency के लिए अलग रखा पैसा पूरी तरह market-linked investment में लगा दिया और उसी समय अचानक पैसों की जरूरत पड़ गई, तो उसे गलत समय पर investment बेचनी पड़ सकती है।
इसलिए पहले emergency reserve तैयार करना और उसके बाद long-term investment की योजना बनाना कई लोगों के लिए अधिक व्यवस्थित तरीका हो सकता है।
---
Emergency Fund बनाने का आसान तरीका
अगर आपके पास अभी Emergency Fund नहीं है तो शुरुआत में ₹2–5 लाख एक साथ जमा करना मुश्किल हो सकता है।
ऐसे में छोटे लक्ष्य बनाइए।
मान लीजिए आपका target ₹3 लाख है।
अगर आप हर महीने ₹15,000 अलग रखते हैं:
₹15,000 × 20 महीने = ₹3 लाख
अगर income बढ़ती है तो contribution बढ़ाया जा सकता है।
Bonus, अतिरिक्त income या किसी बड़े खर्च में बची रकम का कुछ हिस्सा भी emergency reserve बनाने में लगाया जा सकता है।
---
Emergency Fund कब इस्तेमाल करना चाहिए?
इस पैसे का इस्तेमाल हर अचानक होने वाले खर्च के लिए नहीं होना चाहिए।
उदाहरण:
Emergency:
- नौकरी जाने के बाद जरूरी खर्च
- अचानक जरूरी medical expense
- घर की अनिवार्य बड़ी मरम्मत
- income में अचानक गंभीर गिरावट
Emergency नहीं:
- नया मोबाइल खरीदना
- छुट्टी पर जाना
- महंगा सामान खरीदना
- अचानक मन बदलने पर shopping करना
अगर हर छोटी इच्छा के लिए Emergency Fund इस्तेमाल होने लगेगा तो वास्तविक संकट आने पर reserve कम पड़ सकता है।
---
क्या Emergency Fund अलग Bank Account में रखना चाहिए?
अलग account रखना कई लोगों के लिए उपयोगी हो सकता है क्योंकि इससे रोजमर्रा के खर्च और emergency savings अलग रहती हैं।
इससे आपको यह पता रहता है कि वास्तविक emergency के लिए कितनी रकम उपलब्ध है।
आप चाहें तो emergency fund के लिए अलग savings account रख सकते हैं और उसमें automatic monthly transfer सेट कर सकते हैं।
---
सबसे जरूरी नियम: पहले खर्च लिखिए
अगर आप आज अपना Emergency Fund बनाना चाहते हैं तो सबसे पहले पिछले 2–3 महीनों के खर्च देखें।
फिर खर्चों को दो हिस्सों में बांटें:
Essential:
घर, राशन, बिजली, EMI, जरूरी शिक्षा, जरूरी यात्रा आदि।
Non-essential:
Shopping, entertainment, बाहर खाना, vacation आदि।
फिर केवल essential खर्च का monthly average निकालें।
इसके बाद:
Essential Monthly Expense × 3–6 = आपका शुरुआती Emergency Fund Target
---
FAQs
क्या ₹50,000 salary वाले व्यक्ति को ₹5 लाख Emergency Fund चाहिए?
जरूरी नहीं। यह उसके essential monthly expenses पर निर्भर करता है। अगर जरूरी खर्च ₹35,000 है तो 6 महीने के हिसाब से करीब ₹2.10 लाख का reserve उदाहरण के तौर पर बनता है।
₹1 लाख salary वाले व्यक्ति का Emergency Fund कितना होना चाहिए?
अगर essential खर्च ₹70,000 महीना है तो 6 महीने के लिए करीब ₹4.20 लाख का reserve एक उदाहरण हो सकता है।
₹5 लाख कमाने वाले को कितना Emergency Fund चाहिए?
यह उसके जरूरी खर्च और income stability पर निर्भर करता है। अगर essential खर्च ₹2 लाख महीना है तो 6 महीने का उदाहरण ₹12 लाख होगा।
क्या Emergency Fund को शेयर बाजार में निवेश कर सकते हैं?
Emergency Fund का मुख्य उद्देश्य सुरक्षा और आसानी से उपलब्ध होना है। इसलिए ऐसे investments चुनने से पहले liquidity और market risk को समझना जरूरी है।
Emergency Fund पहले बनाएं या SIP शुरू करें?
यह आपकी financial situation पर निर्भर करता है। लेकिन अगर आपके पास बिल्कुल emergency reserve नहीं है, तो पहले कुछ liquid savings बनाना कई लोगों के लिए practical starting point हो सकता है।
निष्कर्ष
Emergency Fund अमीर या गरीब होने की चीज नहीं है। यह financial planning का एक safety net है।
चाहे आपकी income ₹50,000 हो, ₹1 लाख हो या ₹5 लाख—सबसे पहले यह देखें कि आपके घर का जरूरी monthly खर्च कितना है और बिना income के आप कितने महीनों तक comfortably चल सकते हैं।
एक अच्छा emergency reserve आपको हर समस्या से नहीं बचाएगा, लेकिन अचानक आर्थिक झटके के समय महंगा कर्ज लेने की जरूरत कम करने में मदद कर सकता है।
आज ही अपने पिछले कुछ महीनों के जरूरी खर्च का हिसाब निकालिए और अपना Emergency Fund Target तय कीजिए।